취득자금 출처 소명하지 못한 금액은 증여받은 것으로 간주해 증여세 과세
증여세가 과세되는 경우 사례
CASE 1
[한의신문]일반대를 졸업하고 다시 한의대를 입학하여 한의대를 졸업하자마자 개업한 H원장은 얼마전 결혼을 하면서 부모님으로부터 4억원을 받아서 서울 강북에 신혼집을 마련했다. 그런데 얼마후 세무서에서 해당 아파트 취득자금 출처에 대하여 소명하라는 안내문을 받았다.
이와 같이 재산을 취득하거나 부채를 상환한때 직업, 나이, 소득상태 등으로 보아 자력으로 재산을 취득하거나 부채를 상환했다고 보기 어려운 경우에 과세관청은 재산의 취득자금이나 부채의 상환자금에 대한 출처를 소명하라는 요구를 한다.
이에 응하지 아니하는 경우에 과세관청(세무서)의 조사가 이루어지며 제대로 소명하지 못하며 증여로 추정하여 증여세가 과세되는 것이다. 상기 케이스처럼 한의대를 졸업하자마자 개업했기에 아파트 구입자금에 대해서 자금출처를 소명하지 못하면 증여세가 부과될 것이다.
그렇다면 자금출처조사는 재산을 취득하거나 채무를 상환하면 무조건 나오는 것인가?
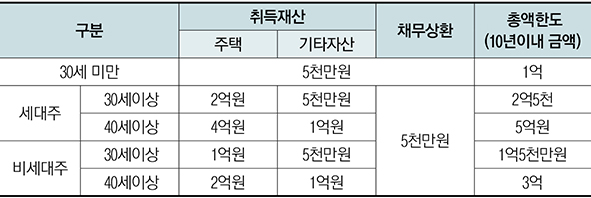
실질적으로 모든 자금출처조사를 실시하는 것은 불가능하기 때문에 국세청에서는 가이드 라인을 설정하고 일정한 금액 이상에 대해서만 자금출처 조사를 하고 있다.
아래의 표(표1)와 같이 취득한 재산과 해당자산 취득일로부터 소급하여 10년 이내 취득한 재산의 합계액 또는 채무상환액이 기준금액 이하라면 자금출처조사를 배제하여 준다. 이는 비교적 소액의 재산 취득 및 채무상환에 대하여 과도한 행정절차를 방지하기 위함이다. 즉 H원장의 경우 30세 이상의 세대주이지만 2억원이 넘는 아파트를 취득하였기 때문에 자금출처에 대한 소명요구를 받은 것이다.
표1)
 CASE 2
그렇다면 H원장 명의로 대출을 받아서 구입하고 이후 부모님께 받은 금전으로 대출금을 상환했다면 어떻게 될까?
예를 들어 H원장 본인 명의로 대출을 받아 아파트를 취득했고, 5년이후에 대출금을 상환하면 자금출처 조사가 나오지 않을까? 과세관청은 자금출처에 대한 소명이후에도 사후관리를 하고 있음에 주의해야 한다. 따라서 대출금이 상환되었다는 것이 확인되면 H원장은 다시 상환자금에 대한 출처를 소명해야 할 것이다.
소명시는 5년동안 한의원 소득세 신고 금액이 메인이 될 것이다. 즉 5년동안 소득세 신고한 금액이 상환한 대출금보다 크다면 소명이 용이할 것이다.
CASE 3
H원장이 부모님으로부터 현금으로 5천만원을 지원받고 그동안 적금한 1억원과 은행 대출금 3.5억원을 이용하여 해당 아파트를 구입하였다면 어떻게 될까?
된다. 다만 취득자금이 10억원 이상인 경우에는 그 출처가 확인되지 아니한 금액이 2억 미만인 경우에만 소명이 완료된 것으로 본다.
즉 5억짜리 자산을 취득한 경우는 5억원의 80%인 4억이상만 소명하면 되고 20억짜리 자산일 경우는 18억 이상을 소명하여야 하는 것이다.
따라서 H원장이 아파트 취득가액 5억원의 80%이상인 4억이상만 소명하면 되는데 해당 케이스는 해당자산의 90%인 4.5억(대출금 3.5억+적금 1억)이 소명되므로 부모님꼐 현금으로 지원 받은 5천만원은 소명하지 않아도 된다.
소명하지 못했을 경우의 페널티
취득자금 출처에 대한 소명을 하지 못하여 증여세가 과세되는 경우에는 어떠한 불이익이 있는가?
취득자금에 대한 출처에 대하여 소명하지 못한 금액은 증여받은 것으로 간주하여 증여세가 과세된다.
이 경우 무신고 가산세(산출세액의 20%)와 납부하지 아니한 증여세에 대한 납부불성실 가산세가 부과된다. 또한 기한내에 신고했다면 받을 수 있는 신고세액공제(산출세액의 10%)을 받을 수도 없다.
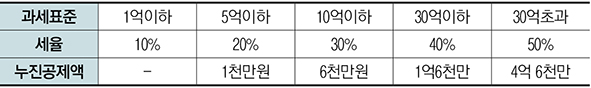
참고로 증여세 세율은 다음과 같다.
표2)
문의사항 Tel : 010-3422-1650 | Freecolt@naver.com
조인정 세무사·미국공인회계사
 속초4.8℃
 백령도7.1℃
 광주6.9℃