항목별 매출과 결제수단별 매출 금액 일치해야
케이스 1
[한의신문] 반포에서 20년째 한의원을 운영하는 A원장은 얼마 전 세무서로부터 2012~2014년도 매출 신고가 잘못되었으니 다시 수정신고 하라는 전화를 받았다. 그동안 세무사 사무실에서 요구하는 자료를 다 주었는데 매출신고가 잘못되었다니 억울하기 짝이 없다. 가산세를 더 내야 한다는데 누가 하나 책임지는 사람은 없다.
케이스 2
강서에서 한의원을 개원한 B원장은 올 종소세신고때 성실신고 안내문을 받고 깜짝 놀랐다. 매출5억이 넘어야 성실신고 대상자인데 매출이 그 이하인 한의원이 왜 성실신고 대상이 되었는지 마른 하늘에 날벼락을 맞은 것 같다.
알고 봤더니 사업장현황신고시에 세무사 사무실에서 카드 매출을 전부 비보험 매출로 잡은 것이다. 세무사한테 따졌더니 자기는 잘 모르니 담당 직원하고 이야기 해보라고 하고 담당 직원은 자기는 카드매출은 전부 비보험 매출로 잡으라고 배웠다라는 말만 할 뿐이다. 결과적으로 과대 매출 계상으로 세금을 더 내야 할뿐 아니라 갑자기 성실사업자가 되어 경비 계상도 까다롭게 되는 이중 피해를 입게되었다.
국세청 전산 시스템의 발달로 예전에는 그냥 지나쳤던 것들이 적발되는 빈도가 늘어나고 있다. 매출이 적으니 우리 한의원은 세무조사대상이 아니라고 안심하던 원장이나 몇 십년 동안 아무 문제 없이 한의원을 운영하던 원장님들도 국가의 세원 부족과 시스템의 발달로 사전 경고장, 사후 소명등의 경고장이나 전화가 걸려오는 케이스가 늘어나고 있다.
더 이상 안전지대는 없다고 생각해도 무방하다. 특히 한의원의 경우 다른 업종과 달리 사업장 현황신고시 항목별로 결제수단별로 자세히 매출을 기재해야 하는데 이 기재사항을 잘못 기재시 총매출이 정확하더라도 세무서에서 소명하라는 안내문을 받을 수 있기 때문에 사업장 현황신고시 총 매출의 체크 뿐만 아니라 항목별 결제수단별로 매출이 정확히 계상되었는지 체크하는 것이 중요하다.
한의원의 매출은 항목별로는 크게 요양급여, 의료급여, 자보, 비보험 매출로 구성된다. 결제수단별로는 카드매출, 공단청구금액, 자동차 보험회사 입금금액, 현금영수증 등으로 나눠지는데 항목별 매출과 결제수단별 매출 금액이 일치해야 한다.
즉 요양급여+의료급여+자보+비보=카드매출+공단(결정지급금액)+자보+현금영수증 등이 성립되는 것이다.
그럼 구체적인 실례를 들어 설명해보자.
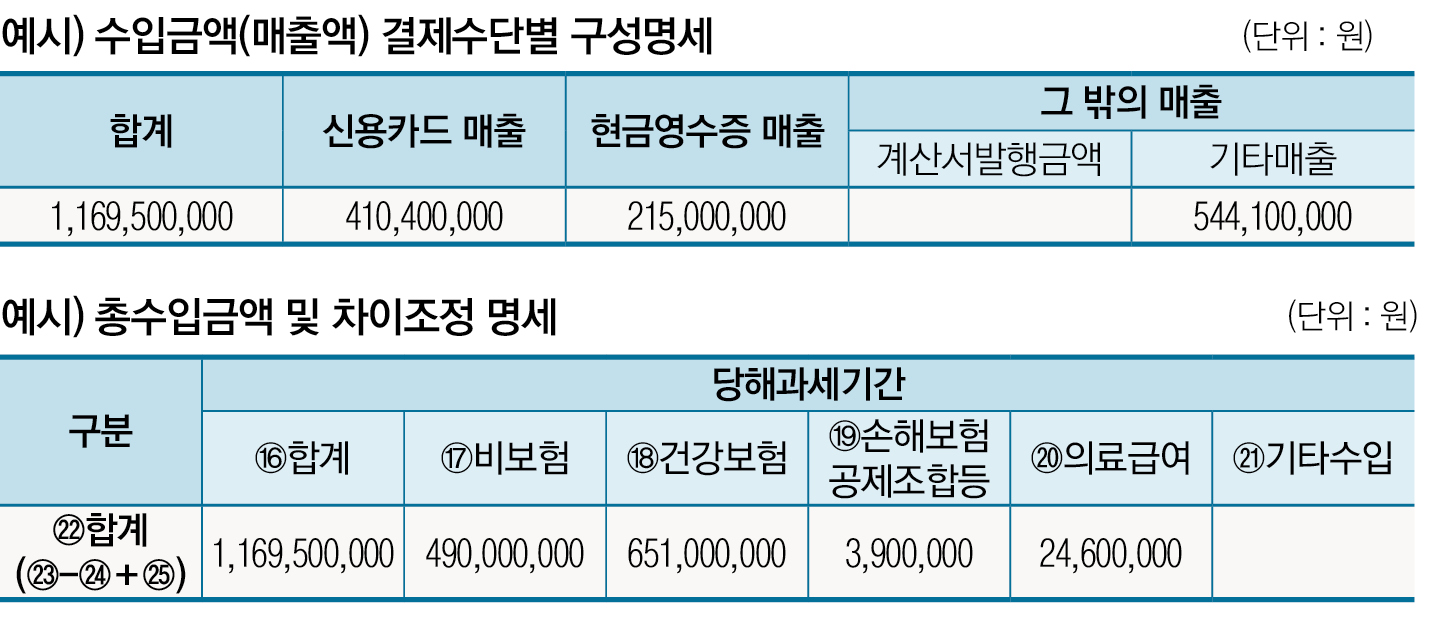
다음은 매년 2월 10일까지 제출하는 사업장 현황신고서의 일부 양식이다.

이 양식을 작성하게 함으로써 국세청은 총 매출의 항목별 매출 내역과 결제수단별로 매출이 파악가능한데 이 중 건강보험, 자보, 의료급여, 신용카드, 현금영수증, 공단 및 보험회사 지급액은 국세청도 자료를 가지고 있으므로 국세청이 가지고 있는 자료랑 금액이 안 맞으면 바로 시스템에서 빨간 불이 켜지면서 사후소명대상자로 선정되는 것이다. 따라서 상기 양식 작성시 현금영수증 매출란이 공란이거나 자보(손해보험공제조합등)가 공란이며 국세청은 매출누락으로 보고 사후 소명을 요구하게 되는것이다.
요약하면 다음과 같다.
1. 항목별 매출은 비보험, 건강보험 ,자보, 의료급여별로 파악한다.
2. 결제수단별로는 신용카드,현금영수증, 기타(현금 소액매출 및 공단,보험회사로부터의 지급액)으로 구분된다.
3. 항목별 매출과 결제수단별 매출은 일치해야 한다.
4. 하기 표 작성시 골격을 잘못 잡아서 공란이 있으시 국세청은 매출누락으로 보고 사후소명을 요구한다.
5. 건강보험, 자보, 의료급여,신용카드,현금영수증, 공단 및 보험회사로부터의 지급액은 국세청에도 데이타가 가서 시스템에서 자동으로 집계한다. 즉 비보매출과 현금 소액매출을 제외한 모든 항목을 국세청이 파악하고 있다는 것이다.
6. 현금영수증을 발급하지 않은 현금매출이 클 경우는 현금영수증 미발급으로 의심 받을 수 있다.
한의원 매출 골격을 잡는 것은 다른 업종보다 신경이 쓰이는 작업으로 한의원 업종에 대한 이해가 없는 세무사들은 골격을 잘못 잡는 경우가 많다. 직원의 경우 골격을 맞춘다는 개념이 별로 없으므로 한의원 매출을 잘못 계상함으로써 수정신고 안내통지를 받는 한의원이 의외로 많이 있다.
문의사항 Tel : 010-3422-1650 | Freecolt@naver.com
조인정 세무사·미국공인회계사
 속초3.1℃
 백령도5.2℃
 울릉도7.1℃
 영월2.6℃