• 맑음속초-0.4℃
  • 맑음-1.6℃
  • 맑음철원-3.2℃
  • 맑음동두천-1.8℃
  • 맑음파주-1.7℃
  • 맑음대관령-6.8℃
  • 맑음춘천-1.0℃
  • 눈백령도1.6℃
  • 맑음북강릉0.1℃
  • 맑음강릉0.6℃
  • 맑음동해1.6℃
  • 맑음서울-1.7℃
  • 맑음인천-0.4℃
  • 맑음원주-0.9℃
  • 구름많음울릉도2.6℃
  • 맑음수원-0.1℃
  • 맑음영월-0.6℃
  • 맑음충주-0.1℃
  • 구름많음서산1.0℃
  • 맑음울진3.5℃
  • 눈청주-0.7℃
  • 흐림대전-1.0℃
  • 구름많음추풍령-1.9℃
  • 맑음안동0.3℃
  • 맑음상주-0.3℃
  • 맑음포항2.6℃
  • 흐림군산0.1℃
  • 맑음대구2.1℃
  • 눈전주0.8℃
  • 맑음울산2.7℃
  • 맑음창원3.9℃
  • 맑음광주2.0℃
  • 맑음부산4.1℃
  • 맑음통영5.2℃
  • 맑음목포4.3℃
  • 구름많음여수4.1℃
  • 비흑산도6.1℃
  • 맑음완도5.7℃
  • 구름많음고창1.1℃
  • 구름많음순천1.2℃
  • 눈홍성(예)0.1℃
  • 구름많음-1.3℃
  • 비제주10.2℃
  • 구름많음고산9.9℃
  • 구름많음성산8.0℃
  • 비서귀포8.5℃
  • 맑음진주2.7℃
  • 맑음강화-0.4℃
  • 맑음양평0.2℃
  • 맑음이천0.0℃
  • 맑음인제-2.4℃
  • 맑음홍천-1.1℃
  • 맑음태백-4.3℃
  • 맑음정선군-2.2℃
  • 맑음제천-1.6℃
  • 흐림보은-1.1℃
  • 구름많음천안-0.5℃
  • 흐림보령0.8℃
  • 구름많음부여-0.4℃
  • 흐림금산-1.1℃
  • 구름많음-0.8℃
  • 흐림부안0.7℃
  • 흐림임실0.2℃
  • 구름많음정읍0.8℃
  • 구름많음남원1.1℃
  • 흐림장수-0.8℃
  • 구름많음고창군1.2℃
  • 흐림영광군1.1℃
  • 맑음김해시2.8℃
  • 구름많음순창군1.1℃
  • 맑음북창원3.8℃
  • 맑음양산시3.1℃
  • 맑음보성군4.2℃
  • 구름많음강진군4.6℃
  • 맑음장흥5.0℃
  • 구름많음해남4.1℃
  • 맑음고흥5.0℃
  • 구름많음의령군1.0℃
  • 맑음함양군2.2℃
  • 맑음광양시2.8℃
  • 구름많음진도군5.7℃
  • 맑음봉화-1.0℃
  • 맑음영주-0.3℃
  • 맑음문경0.4℃
  • 맑음청송군-0.8℃
  • 맑음영덕1.7℃
  • 맑음의성0.4℃
  • 구름많음구미1.0℃
  • 맑음영천2.1℃
  • 맑음경주시2.2℃
  • 구름많음거창1.8℃
  • 맑음합천2.3℃
  • 맑음밀양3.4℃
  • 구름많음산청1.8℃
  • 맑음거제4.8℃
  • 맑음남해4.9℃
  • 맑음3.1℃
기상청 제공

2026년 11월 20일 (금)
한의원 세무 칼럼 – 028

한의원 세무 칼럼 – 028

보험·비보험·자보 등 매년 항목별 비중의 차이가 클 경우 세무조사 선정 대상에 포함될 수 있어


의료기관 매출분석 방법


[한의신문] 요즘 전산 시스템의 발달로 총 매출을 정확히 신고했음에도 불구하고 항목별 매출을 잘못 신고하여 세무서로부터 사후 소명을 요구하는 사례가 점점 증가하고 있다.

덕분에(?) 우리 한의원은 매출이 적으니까, 우리 한의원은 정직하게 신고하고 있다고 생각한 원장님들조차 선의의 피해자가 되는 경우가 종종 있다. 그래서 저번호에서는 매출을 체크하는 방법에 대해서 간단히 살펴보았다.


다시 한번 저번주 내용을 요약하자면 다음과 같다.

-항목별 매출은 비보험,건강보험,자보, 의료급여별로 파악

-결제수단별로 신용카드,현금영수증,기타(현금소액매출 및 공단, 보험회사로부터의 지급액)으로 구분되고 항목별 매출과 결제수단별 매출은 일치해야 한다.

이번호에서는 지난 호에 연속하여 매출분석하는 방법에 살펴보기로 하자.


항목별 매출비중액을 과거 3개년도와 비교해보자.

구체적인 예를 들어 설명해보자. 이번호에서는 편의상 작년거랑만 비교해보기로 하자.

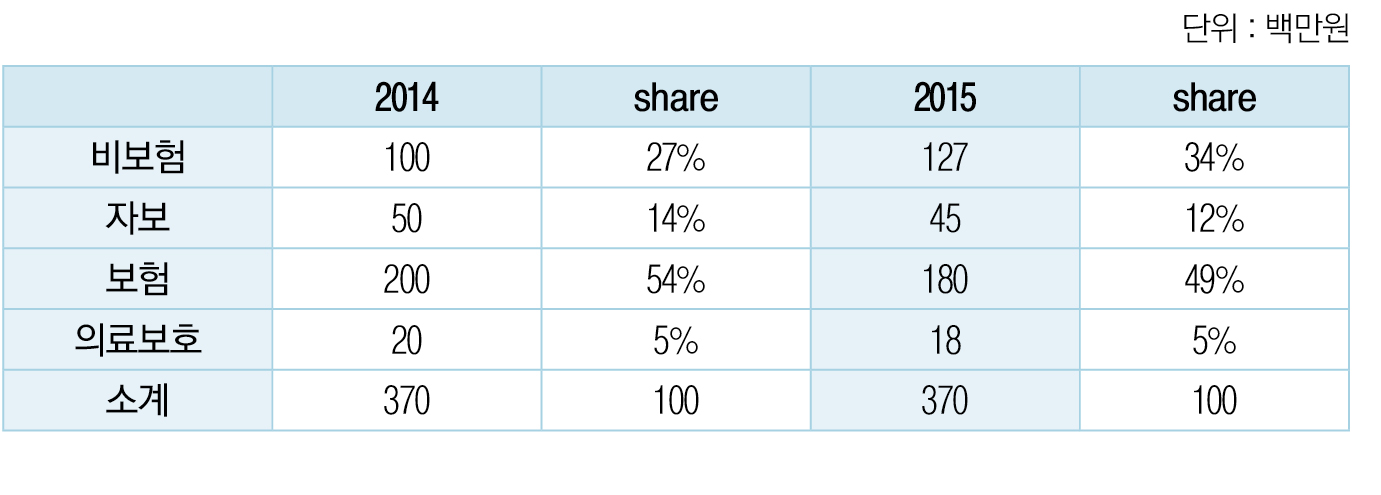
2014년 2015년 매출이 다음과 같은 한의원이 있다고 가정해보자.


2046-38-1


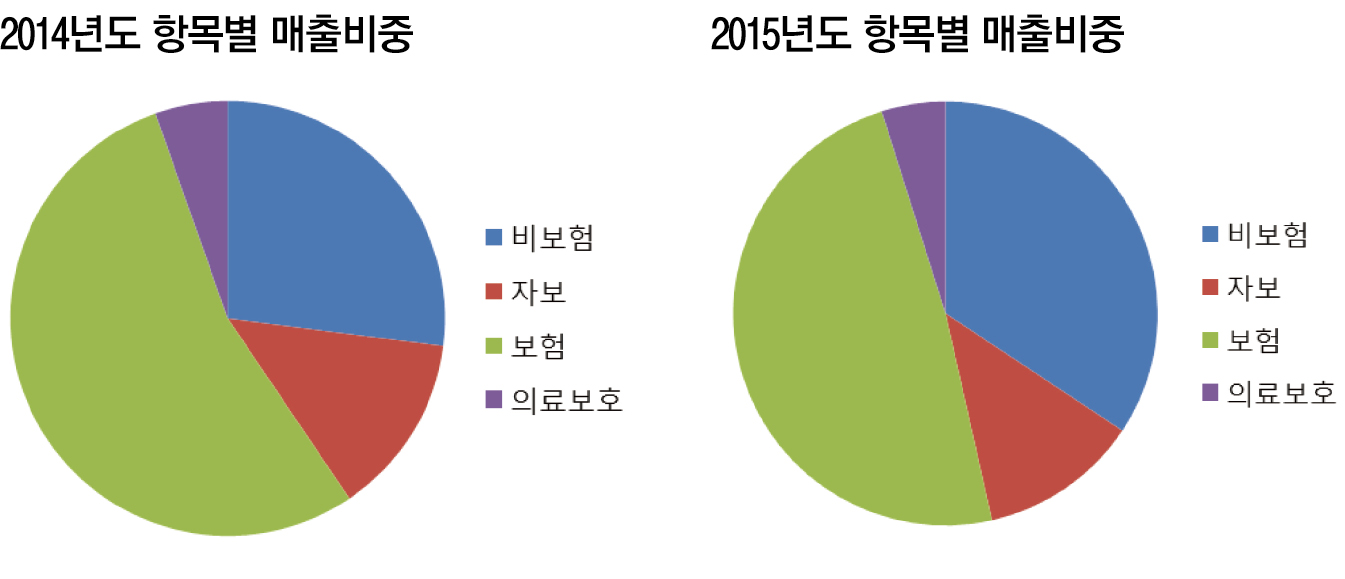
상기표를 그래프로 표시하면 다음과 같다.


2046-38-2


상기 표에서 보다시피 작년이랑 매출액이 똑같은데 보험 매출이 감소하고 비보험 매출 비율이 증가하였다는 것을 알 수 있다.

한의원 특성상 매출이 변해도 해마다 항목별 매출비중은 크게 차이가 없기 때문에 과거 3개년도 매출을 상기와 같은 그래프로 분석해 보자. 매년 항목별 비중이 차이가 클 경우 국세청에서는 매출누락으로 보고 사후소명이나 세무조사 선정 대상으로 걸리기 쉽다.


참고로 한의원 매출은 다음과 같은 특성이 있다.


-개원연수가 길수록 비보 매출비중이 높다.

즉 개원초기인 원장님들보다는 개원연수가 긴 원장님들이 오래된 단골 환자들이 많다보니 비보 매출 비중이 높다.


-소득수준이 낮거나 시골일 경우 의료보호 비중이 높다.

특히 65세이상 환자가 많을 경우 객단가가 낮으므로 환자수에 비해 매출이 적다.


-특성화된 한의원의 경우 비보매출이 높다.

젊은 여성 환자들의 다이어트 한약이나 어린이 성장에 도움이 되는 한약, 탈모치료에 도움이 되는 한약등에 특화한 한의원들의 경우 비보매출이 높다.


-대중교통이 불편한 외과지역일 경우 자보 환자가 많고 그에 따라 치료약 매출이 많다.

치료약의 경우 보약보다 원가율이 낮고 객단가가 요양급여의 2배이상이므로 환자수에 비해 매출이 크다.


따라서 각자 동네 특성과 개원 연수 등을 비교해서 같은 지역에 비슷한 개원연수의 다른 한의원과 우리한의원의 매출비중이 차이가 크지 않은지를 비교해보자. 왜냐하면 국세청 시스템에서 방금 말한 사항들을 다 체크하고 있기 때문이다.


이번호에서는 항목별 매출에 대해서 자세히 알아보았다. 다음호에서는 비보매출 체크시 주의 사항에 대해서 좀더 자세히 알아보자. 


문의사항 Tel : 010-3422-1650 | Freecolt@naver.com


조인정 세무사·미국공인회계사
 

관련기사

가장 많이 본 뉴스

더보기
  • 오늘 인기기사
  • 주간 인기기사

최신뉴스

더보기

뉴스

더보기