주택 양도시 양도소득세 비과세 혜택은?
이주현 세무사/세무법인 엑스퍼트 창원점
이번호에서는 주택을 양도하는 경우 양도소득세 비과세를 적용받기 위한 방법에 대해 설명하고자 한다.
1세대 1주택 양도 시 양도소득세 비과세 혜택
1세대가 1주택만을 보유하고 있는 경우로서, 해당 주택을 양도하는 때에는 양도소득세를 과세하지 않는다. 이때 해당 1주택을 2년 이상 보유한 경우에만 비과세 혜택을 받을 수 있는 것이며, 2년 이상 보유하지 않은 경우에는 양도소득세가 과세가 되는 것과 더불어 단기 양도로 높은 세율을 적용받을 위험성도 있다.
또한, 해당 주택이 조정대상지역에 있는 주택이라면 보유뿐만 아니라 2년 이상 거주까지 해야 이 비과세 혜택을 받을 수 있기 때문에 1세대 1주택이라고 해서 무조건 비과세를 받을 수 있는 것이 아니라는 것에 유의해야 한다.
1세대의 정의
1세대란 거주자와 그 배우자가 같은 주소 또는 거소에서 생계를 같이하는 자와 함께 구성하는 가족 단위를 말한다. 그렇기 때문에 부모가 1주택을 소유하고 있고 생계를 같이하는 자녀가 주택을 보유하고 있다면, 이때에는 1세대 1주택이 아닌 1세대 2주택이 된다.
가끔 개념을 혼동하여 한 사람이 1주택을 보유하고 있는 경우 비과세를 받을 수 있다고 착각하는 경우가 있는데, 자칫 잘못 판단하면 양도소득세와 가산세를 함께 고지받을 수도 있으니 조심해야 한다.
1세대 구성요건
1세대 정의에서 알 수 있듯이 1세대는 거주자와 그 배우자가 함께 구성하는 가족 단위이기 때문에, 배우자가 있는 경우에만 1세대를 구성할 수 있다. 하지만 다음 중 어느 하나의 경우에는 배우자가 없는 경우에도 1세대를 구성할 수 있다.
△ 연령이 30세 이상인 경우
△ 배우자가 사망했거나 이혼한 경우
△ 소득이 기준중위소득의 40% 이상으로서 소유하고 있는 주택을 유지·관리하면서 독립된 생계를 유지할 수 있는 경우
위의 세 가지 경우에 해당되는 경우에만 배우자 없이도 1세대를 구성할 수 있는 것이며, 단순히 주민등록증 상의 주소만 달리한다고 해서 별도로 1세대를 구성할 수 있는 것이 아니라는 점에 유의해야 한다.
하지만 반대로 주민등록증 상의 주소는 같지만 독립된 생계를 유지하는 경우, 주소지가 같다는 이유만으로 부모님과 1세대를 구성한다고 할 수 있을까?
조세심판원의 사례들을 보면, 동일한 주소지에서 생활하더라도, 자녀와 부모가 동일한 생활자금을 공유하지 않고 각자 독립된 생계를 유지할 수 있다고 판단이 되면 별도 세대를 구성하는 것으로 인정하고 있다.
일시적 1세대 2주택 양도소득세 비과세
현실적으로 1주택을 보유하고 있는 1세대가 이사를 가려고 하는 경우에 먼저 신규 주택을 구입하고, 종전 주택을 양도하는 것이 일반적이다. 만약, 이 경우 1세대가 2주택을 보유하게 된다는 이유로 비과세 혜택을 적용받지 못한다면, 양도소득세로 인해 주거의 안정성을 침해받게 되는 심각한 문제가 발생한다.
그렇기 때문에, 1세대가 일시적으로 2주택을 보유한 경우에도 양도소득세를 비과세 받을 수 있는 특례가 존재한다. 해당 특례를 적용받기 위해서는 1세대가 종전 주택 취득일로부터 1년 이상이 경과한 후 새로운 주택을 취득하고, 새로운 주택을 취득한 날로부터 3년 이내에 종전 주택을 양도해야 한다.
만약, 종전 주택이 조정대상지역에 있는 상태에서, 조정대상지역에 있는 신규주택을 취득하는 경우에는 신규 주택 취득일로부터 1년 이내 세대 전원이 이사하고, 전입신고까지 마쳐야하며 신규주택 취득일로부터 1년 이내에 종전주택의 양도까지 이뤄져야 비과세를 적용받을 수 있다.
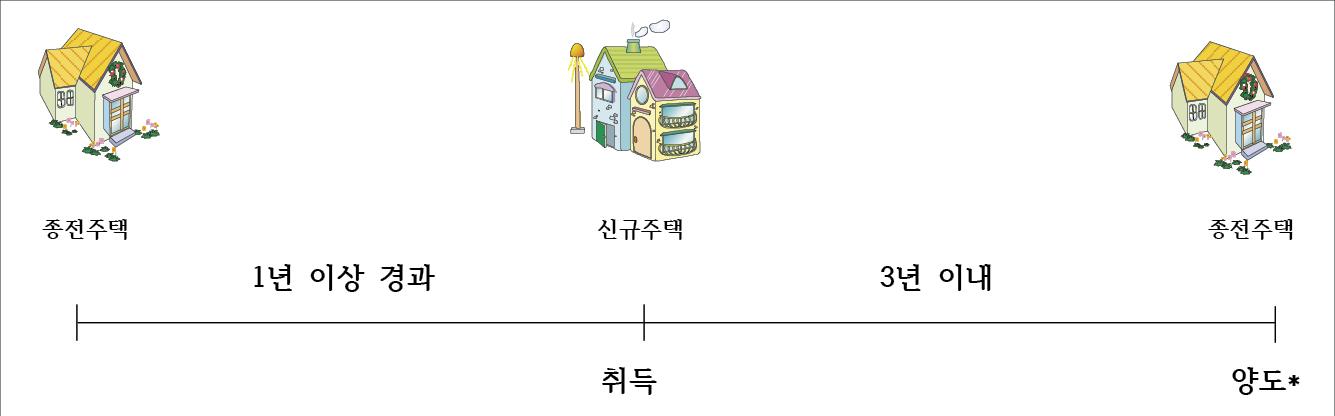
*종전주택 2년 이상 보유 필요
그 외의 비과세 특례는?
그 외에 혼인, 상속, 동거봉양의 사유가 있는 경우에 적용받을 수 있는 비과세 특례도 존재한다.
△ 혼인으로 인해 일시적 2주택 보유시 비과세 특례
1주택 보유자끼리 혼인함으로써 1세대 2주택이 되는 경우, 혼인한 날로부터 5년 이내에 먼저 양도하는 주택은 1세대 1주택으로 보아 양도소득세를 과세하지 않는다.
△ 상속으로 인해 2주택 보유하는 경우 비과세 특례
상속이 개시됨으로써 1주택 보유자가 주택을 상속받아 1세대 2주택이 되는 경우, 일반 주택을 양도하는 경우에는 시점에 관계없이 양도소득세를 과세하지 않는다. 이때 상속받은 주택을 양도하는 경우에는 비과세 적용받지 못하므로 이 점에 유의해야 한다.
△ 동거봉양을 위해 세대를 합치는 경우 비과세 특례
1주택을 보유하고 있는 자녀가 60세 이상의 직계존속을 봉양하기 위해 세대를 합친 경우로서 1세대 2주택이 되는 경우, 세대를 합친 날로부터 10년 이내에 먼저 양도하는 주택은 양도소득세를 과세하지 않는다.
1세대 1주택 비과세 특례 배제
1세대 1주택의 경우에 해당하더라도 해당 주택이 양도 당시 실지거래가액이 12억원을 초과하는 고가주택인 경우에는, 양도소득세 비과세 특례가 적용되지 않고 12억원을 초과하는 부분에 대해서 양도소득세가 과세된다.
이야기를 마치며
이번호에서는 1세대 1주택으로 양도소득세 비과세 혜택을 적용받을 수 있는 방법에 대해 소개했다. 해당 비과세 제도는 그 혜택이 큰 만큼, 요건을 잘못 판단해서 비과세를 적용받았을 경우 오히려 큰 불이익을 초래할 수 있다.
따라서 비과세 여부에 대한 정확한 판단과 신고는 전문가와의 상담을 통해 신중히 진행하는 것이 중요하다.
[세무법인 엑스퍼트 창원점 이주현 세무사 카카오톡채널]
https://pf.kakao.com/_xgJrFK
E-Mail: sjtax0701@gmail.com, 연락처: 055-282-7331
 속초8.1℃
 4.4℃
 울릉도10.4℃
 안동5.4℃


 88.jpg