부가가치세의 신고방식은?
이주현 세무사/세무법인 세종 다온지점
부가가치세란 상품의 거래나 서비스의 제공 과정에서 사업자가 창출하는 부가가치(이윤)에 대하여 부과하는 세금이다. 일반적으로 의료용역은 면세용역으로 분류가 되어 부가가치세 신고 의무가 없지만, 최근에는 한의원에서 제공하는 용역 중 과세용역으로 분류되는 부분도 늘고 있어 부가가치세 신고의무가 발생하고 있다.
이번호에서는 면세의료용역과 과세의료용역을 함께 제공하는 경우, 부가가치세 신고방식에는 어떤 차이가 있는지에 대해 이야기해 보고자 한다.

부가가치세 계산방식
부가가치세는 매출액의 10%인 매출세액에 매입세액을 공제한 방식으로 계산한다. 하지만 모든 매입세액을 공제받을 수 있는 것은 아니다. 다음에 해당하는 매입세액은 공제받을 수 없다는 점을 유의해야 한다.
① 사업자 등록 전 매입세액
② 사업과 직접 관련 없는 매입세액
③ 업무용 승용차에 관한 매입세액
④ 접대비 관련 매입세액
⑤ 토지 관련 매입세액
⑥ 면세사업 관련 매입세액
여기서 주의해야 하는 부분이 바로 면세사업과 관련된 매입세액이다. 한의원에서는 특히 과세용역과 면세용역을 함께 공급하기 때문에 더욱 더 주의가 필요한 부분이 바로 이 면세사업 관련 매입세액이라고 볼 수 있다. 그 이유는 다음에서 더 자세히 살펴보자.
겸영사업자란?
겸영사업자란 과세 재화·용역과 면세 재화·용역을 함께 공급하는 사업자를 말한다.
부가가치세법에서는 한의사가 제공하는 일반적인 의료용역은 면세로 규정되어 있으나, 일부 의료용역은 과세로 분류되고 있기 때문에 일반적으로 한의원은 겸영사업자에 해당한다고 볼 수 있다.
부가가치세 과세대상 의료보건용역(부가가치세법 시행령 제35조 일부발췌)
치료 목적이 아닌 미용 목적으로 행하는 다음의 의료용역으로서 ‘국민건강보험법’ 제41조 제4항에 따라 요양급여의 대상에서 제외되는 다음의 진료용역을 제공하는 경우에는 부가가치세를 과세한다.
◎ 지방흡입술, 주름살제거술 등 성형수술
◎ 색소모반·주근깨·기미 치료술, 여드름 치료술, 탈모치료술, 피부재생술, 피부미백술 등
겸영사업자의 부가가치세 신고 방법
면세대상 의료용역만 제공하는 경우에는 면세사업자에 해당하기 때문에, 부가가치세 신고가 아닌 매년 2월에 진행되는 사업장현황신고 대상에 해당하지만, 과세 대상 의료용역도 함께 제공하는 경우에는 매년 1월과 7월에 부가가치세 확정신고를 해야 한다.
부가가치세 신고시에도 위에서 설명한 바와 같이 과세사업과 관련된 매입세액은 매출세액에서 공제되어야 하는 것이나, 면세사업과 관련된 매입세액은 공제대상에 해당하지 않기 때문에 공제받아서는 안된다. 그렇기 때문에 자신이 겸영사업자에 해당한다면 이 부분을 철저하게 구분하여 부가가치세 신고시 반영해야 한다.
과세진료용역과 관련해서 매입하는 부분은 매입세액 공제가 가능하기 때문에 이를 구분해서 잘 반영해서 신고한다면 부가가치세 신고시 유리하게 작용할 수 있다.
과세진료용역과 면세진료용역에 모두 사용하는 경우
그렇다면, 만약 면세진료용역과 과세진료용역에 모두 사용되는 자산인 경우에는 어떻게 해야 할까?
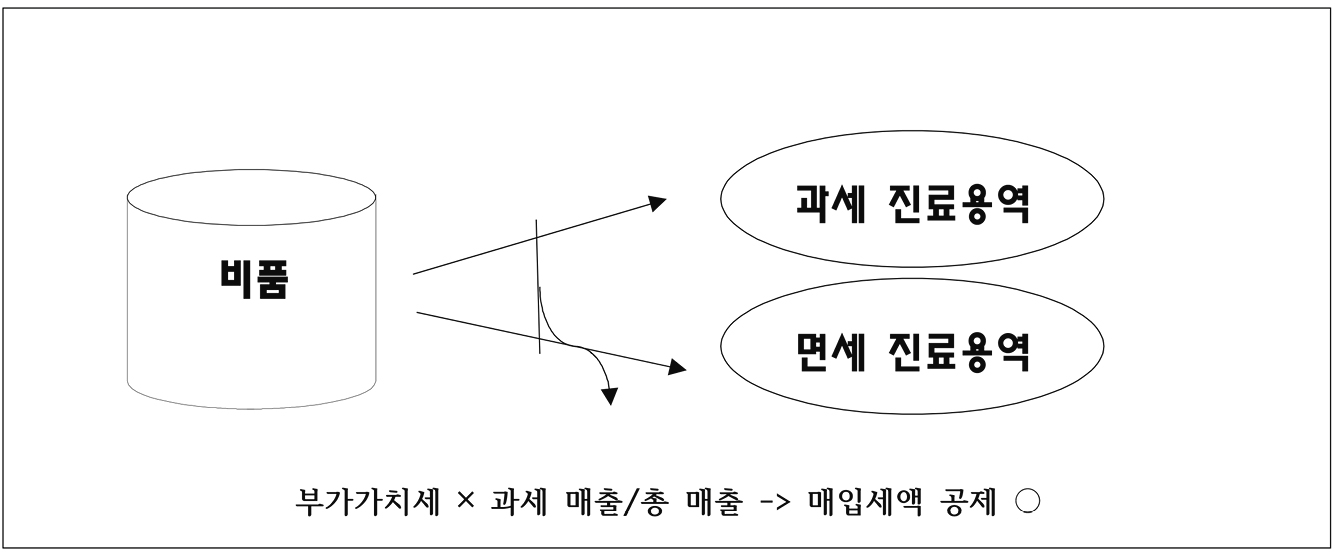
세법에서는 이러한 경우에 공급가액, 즉 과세와 면세 매출 비율에 따라 안분해서 공제받도록 하고 있다. 병원에서 사용하는 비품과 같이 과세진료와 관련된 것인지 면세진료와 관련된 것인지 구분이 불가능한 경우에는 면세 매출과 과세 매출 비율로 안분해서 공제받으면 된다.
이야기를 마치며…
부가가치세 신고는 매 분기의 매출을 국세청에 보고하는 절차로서의 역할뿐만 아니라 회계 정보의 투명성을 보여주는 지표로서 병원의 재무적 신뢰도를 높이는 요소로 작용하기 때문에 정확한 매출을 신고하는 것도 중요하지만 매출세액에서 공제받을 수 있는 매입세액을 인지하고, 정확하게 구분해서 부가가치세 신고시에 반영할 수 있다면 불필요한 세부담도 줄일 수 있다.
부가가치세는 간단한 계산구조를 가지고 있지만, 다른 세목들보다도 세부담을 줄일 수 있는 방안을 찾기가 쉽지 않은 세목이기 때문에 활용할 수 있는 방안을 최대한 활용해서 더욱 현명한 세무 관리가 필요하다.
[세무법인 세종 다온지점 이주현 세무사 카카오톡채널]
https://pf.kakao.com/_xgJrFK
E-Mail:sjtax0701@gmail.com, 연락처:010-3553-3127
 속초20.0℃
 철원19.5℃


 88.jpg